- Сколько можно вернуть за квартиру?
- Кто имеет право на вычет и когда его не дадут?
- С какого момента можно заявить вычет и за какие годы?
- Сколько вернут по годам: пример с ипотекой
- Как работает вычет по процентам ипотеки?
- Как получить вычет супругам и за детей?
- Можно ли получить вычет второй раз?
- Какой способ получения выбрать?
- Как подать декларацию 3-НДФЛ через личный кабинет
- Какие документы нужны?
- Что изменилось в 2025-2026 годах?
- Что сделать сейчас
- Новости рубрики
- Источники
В этой инструкции
- сколько вернут: до 260 000 ₽ за покупку и до 390 000 ₽ за проценты по ипотеке при ставке 13 %
- расчёт по годам для зарплаты 80 000 ₽ и квартиры в ипотеку
- кому вычет не положен: покупка у родственника, маткапитал, созаёмщик без доли
- какой из трёх способов выбрать и когда придут деньги
- как не потерять возврат на едином налоговом счёте
Когда меняются вычеты и налоги, мы коротко пишем об этом в Телеграм-канале «Финхроника».
Сколько можно вернуть за квартиру?
Коротко: налоговый вычет за квартиру в 2026 году при ставке НДФЛ 13 % — до 260 000 ₽ за покупку и ещё до 390 000 ₽ за проценты по ипотеке. Всего до 650 000 ₽ на одного человека. За год вернут не больше НДФЛ, который вы заплатили за этот год, остаток перейдёт на следующие годы. Лимиты действуют на 30.09.2026.
Налоговый вычет — сумма, на которую уменьшают ваш облагаемый доход. НДФЛ, который вы уже заплатили с этой суммы, государство возвращает. За жильё есть два вычета, оба в статье 220 Налогового кодекса:
- на покупку или строительство жилья — по фактическим расходам, но не больше 2 000 000 ₽ (подпункт 1 пункта 3 статьи 220);
- на проценты по ипотеке — по фактически уплаченным процентам, но не больше 3 000 000 ₽ (пункт 4 статьи 220).
Сколько денег это даёт, зависит от ставки, по которой вы платили НДФЛ. С 2025 года ставка прогрессивная. Вычет уменьшает обычные доходы за год — зарплату, доход от аренды, доход ИП на общей системе; в Налоговом кодексе они называются основной налоговой базой (пункт 3 статьи 210). Налог с остатка считают по ступеням шкалы (пункт 1 статьи 224), поэтому первой уменьшается та часть дохода, с которой вы платили налог по самой высокой ставке.
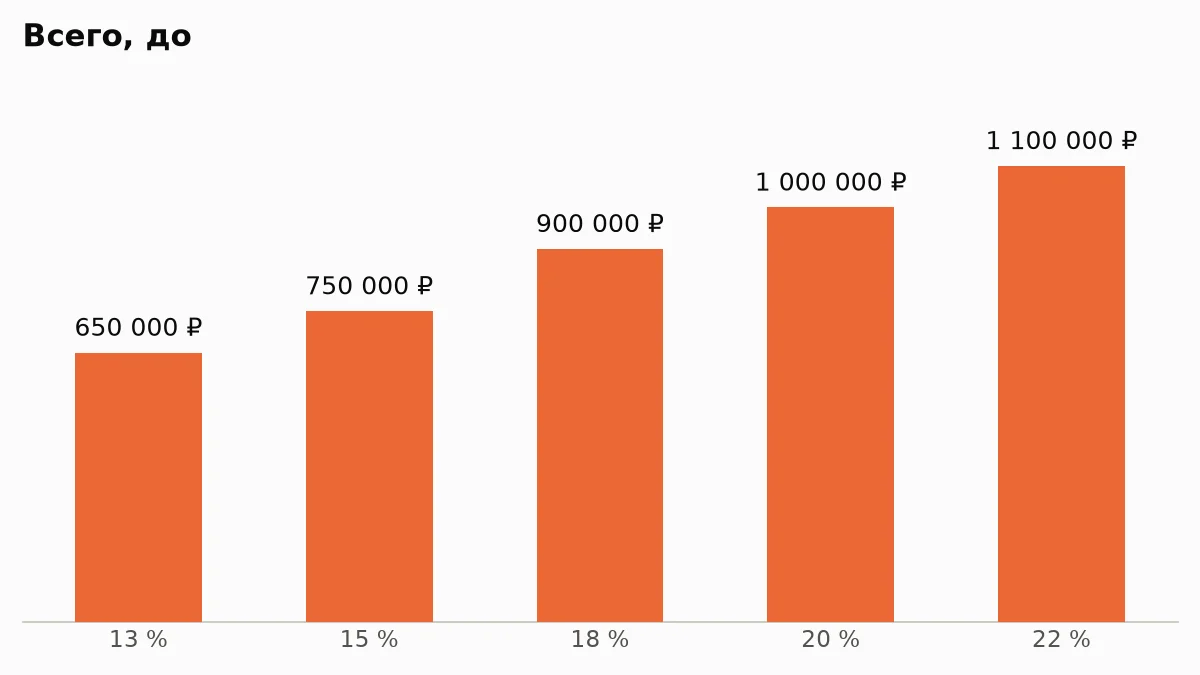
| Ставка НДФЛ | Годовой доход, к которому она применяется | За покупку, до | За проценты, до | Всего, до |
|---|---|---|---|---|
| 13 % | до 2,4 млн ₽ | 260 000 ₽ | 390 000 ₽ | 650 000 ₽ |
| 15 % | 2,4-5 млн ₽ | 300 000 ₽ | 450 000 ₽ | 750 000 ₽ |
| 18 % | 5-20 млн ₽ | 360 000 ₽ | 540 000 ₽ | 900 000 ₽ |
| 20 % | 20-50 млн ₽ | 400 000 ₽ | 600 000 ₽ | 1 000 000 ₽ |
| 22 % | больше 50 млн ₽ | 440 000 ₽ | 660 000 ₽ | 1 100 000 ₽ |
Вернуть по ставке 15 % и выше получится только с той части дохода, которая выше порога. При годовом доходе 3 млн ₽ по ставке 15 % облагаются только 600 000 ₽, остальной вычет вернёт 13 %. Если ваша зарплата до 200 000 ₽ в месяц, считайте по 13 %.
Вернут не больше налога, который вы заплатили. При зарплате 80 000 ₽ в месяц это 124 800 ₽ НДФЛ за год — больше не вернут, даже если квартира стоила 10 млн ₽. Неиспользованный остаток вычета переносится на следующие годы до полного использования (пункт 9 статьи 220).
Кто имеет право на вычет и когда его не дадут?
Коротко: вычет получает налоговый резидент РФ (человек, который находится в России не меньше 183 дней за 12 месяцев подряд), если он платит НДФЛ — с зарплаты, аренды, доходов ИП на общей системе. Вычет не дают, если квартиру купили у близкого родственника или у супруга. Ту часть цены, которая оплачена материнским капиталом, работодателем или из бюджета, тоже не учитывают.
Право есть у того, кто купил жильё на свои деньги и платит НДФЛ с обычных доходов. Это зарплата, доход ИП на общей системе налогообложения, доход от сдачи квартиры в аренду. ИП на упрощёнке или патенте не платит НДФЛ с доходов от бизнеса, поэтому возвращать с них нечего.
Пункт 5 статьи 220 перечисляет, когда вычет не предоставляют:
- сделка между взаимозависимыми лицами. По статье 105.1 НК это супруги, родители и дети, братья и сёстры, опекуны и подопечные. Купили квартиру у мамы или у брата — вычета нет;
- расходы, оплаченные чужими деньгами: материнским капиталом, работодателем, выплатами из бюджета. Из расходов исключают ту часть, которую оплатили эти деньги, остальное идёт в вычет как обычно.
Если вы созаёмщик по ипотеке, но в собственности у вас нет доли, вычета у вас не будет. Исключение — супруги: квартира, купленная в браке, считается общей, и оба супруга имеют право на вычет, на кого бы ни оформили документы.
С какого момента можно заявить вычет и за какие годы?
Коротко: право появляется после регистрации собственности. Для новостройки — с даты передаточного акта, но подать документы можно только после регистрации. Налог возвращают за три последних года, даже если квартиру купили давно. Пенсионеры могут вернуть налог ещё за три года до года, в котором образовался остаток вычета.
Для готовой квартиры право возникает с даты государственной регистрации собственности — её подтверждает выписка из ЕГРН (подпункт 2 пункта 3 статьи 220). Для новостройки по договору долевого участия — с даты передаточного акта, а обратиться за вычетом можно после регистрации права собственности (подпункт 2.1).
Налог возвращают не больше чем за три года, предшествующих году подачи. Квартиру при этом можно купить когда угодно. Например, вы купили её в 2015 году и ни разу не заявляли вычет — в 2026 году можно вернуть НДФЛ за 2023, 2024 и 2025 годы. Если какое-то время дохода не было (например, декрет), остаток вычета сохранится до тех лет, когда доход появится.
Для пенсионеров есть отдельное правило (пункт 10 статьи 220): остаток вычета можно перенести на три года назад — до года, в котором он образовался. Купили квартиру в 2025 году, уже на пенсии — в 2026 году можно подать декларации за 2025, 2024, 2023 и 2022 годы.
Лимиты вычета не менялись с 2014 года. Если их изменят, новость выйдет в Телеграм-канале «Финхроника».
Сколько вернут по годам: пример с ипотекой
Коротко: при зарплате 80 000 ₽ и квартире за 5 млн ₽ в ипотеку основные 260 000 ₽ вернутся за три года, вместе с процентами за эти годы — 369 200 ₽. Дальше вычет по процентам даёт около 36 400 ₽ в год, пока проценты не наберут 3 млн ₽.
Условия примера: квартира за 5 млн ₽, из них 3 млн ₽ в ипотеку, проценты по кредиту — 280 000 ₽ в год. Собственник один и других вычетов не заявляет, зарплата 80 000 ₽ в месяц, НДФЛ 13 %, за год удерживают 124 800 ₽.
В вычет на покупку идёт вся цена квартиры, включая ипотечную часть, но не больше 2 млн ₽. Проценты заявляют отдельно, каждый год.
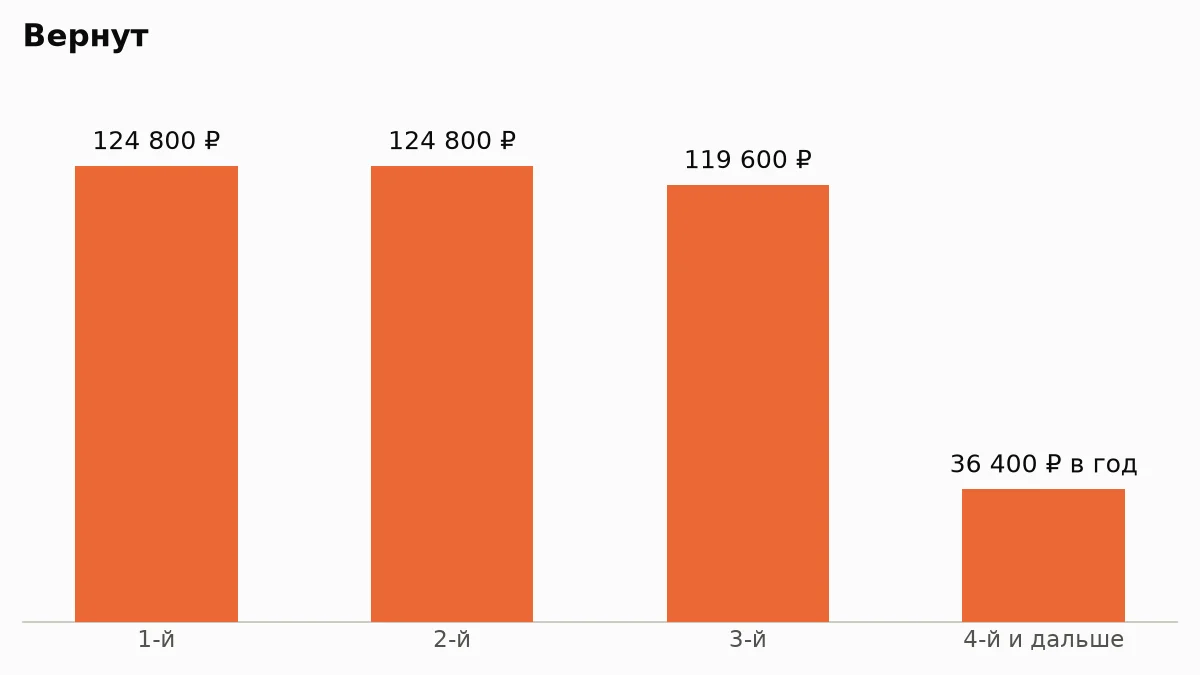
| Год | Вычет на покупку | Вычет на проценты | Облагаемый доход после вычетов | Вернут |
|---|---|---|---|---|
| 1-й | 960 000 ₽ (остаток 1 040 000 ₽) | 0 (280 000 ₽ переходят на следующий год) | 0 | 124 800 ₽ |
| 2-й | 960 000 ₽ (остаток 80 000 ₽) | 0 (560 000 ₽ переходят на следующий год) | 0 | 124 800 ₽ |
| 3-й | 80 000 ₽ (лимит исчерпан) | 840 000 ₽ | 40 000 ₽ | 119 600 ₽ |
| 4-й и дальше | — | 280 000 ₽ | 680 000 ₽ | 36 400 ₽ в год |
За три года вернётся 369 200 ₽. Дальше вычет по процентам приносит 36 400 ₽ в год. До лимита 3 млн ₽ останется 2 160 000 ₽ процентов — это ещё около 7,7 года при тех же платежах. В реальном кредите проценты с годами снижаются, поэтому срок выйдет дольше.
Если квартира куплена в браке и работают оба супруга, каждый может заявить по 2 млн ₽ расходов — цена 5 млн ₽ это позволяет, и семья сможет вернуть до 520 000 ₽, если у каждого хватит уплаченного НДФЛ.
Как работает вычет по процентам ипотеки?
Коротко: вычет по процентам — отдельный от вычета на покупку, лимит 3 млн ₽ процентов, до 390 000 ₽ при ставке 13 %. Его дают только по одному объекту, остаток на другую квартиру не переносится. Заявлять его нужно каждый год по фактически уплаченным процентам.
Вычет по процентам действует и для кредита на рефинансирование ипотеки (подпункт 4 пункта 1 статьи 220). Заявляете вы его каждый год — за проценты, которые банк уже списал в этом году.
Кодекс ограничивает этот вычет одним объектом: «Указанный в настоящем пункте имущественный налоговый вычет может быть предоставлен в отношении только одного объекта недвижимого имущества» (абзац 2 пункта 4 статьи 220). Если по первой ипотеке набрали 1 млн ₽ процентов, оставшиеся 2 млн ₽ лимита на новую квартиру не перейдут.
Вычет на покупку и вычет по процентам можно получить по разным квартирам. Лимит 3 млн ₽ касается кредитов, полученных с 2014 года. По кредитам, взятым раньше, проценты принимают к вычету без ограничения суммы — так пишет ФНС.
Как получить вычет супругам и за детей?
Коротко: каждый супруг может получить свой вычет до 2 млн ₽ расходов, если квартира куплена в браке. Супруги сами распределяют расходы заявлением. Родители могут получить вычет за квартиру или долю, оформленную на ребёнка до 18 лет, и ребёнок своё право потом сохранит.
С 2014 года каждый совладелец получает вычет в пределах своих 2 млн ₽. Для жилья, купленного в браке в совместную собственность, супруги подают заявление о распределении расходов (подпункт 6 пункта 3 статьи 220). Неважно, на кого оформлены квартира и платёжки. ФНС формулирует так: «Имущество, приобретенное супругами во время брака, является их совместной собственностью, поэтому они оба имеют право на вычет, в том числе право распределить его по договоренности».
Расходы на покупку супруги распределяют один раз. Проценты по ипотеке супруги могут перераспределять каждый год — удобно отдавать их тому, у кого в этом году остался неиспользованный налог.
Вернуть можно только свой налог. Если супруг не работает и НДФЛ не платит, распределять на него расходы бессмысленно — ему нечего возвращать.
За жильё, оформленное на детей до 18 лет, вычет вправе заявить родитель (пункт 6 статьи 220), приложив к документам свидетельство о рождении ребёнка.
Можно ли получить вычет второй раз?
Коротко: каждый вычет даётся один раз в жизни. Если первое право возникло с 2014 года и вы выбрали не все 2 млн ₽, остаток можно добрать по следующей квартире. Если первый вычет получали за квартиру, купленную до 2014 года, остатка нет. Вычет по процентам — только по одному объекту.
Пункт 11 статьи 220 прямо запрещает повторный вычет: «Повторное предоставление налоговых вычетов, предусмотренных подпунктами 3 и 4 пункта 1 настоящей статьи, не допускается». Речь о вычете на покупку и вычете по процентам. Запрет касается вычета, который уже выбран до конца: с 2014 года лимит 2 млн ₽ считается на человека и может набираться по нескольким квартирам. Купили комнату за 1,2 млн ₽ — оставшиеся 800 000 ₽ можно заявить по следующему жилью.
Для квартир, купленных до 1 января 2014 года, действовало старое правило: вычет давали по одному объекту. Если вы его уже получили, новый вычет на покупку не положен, даже если в тот раз вышло меньше 2 млн ₽. Вычет по процентам при этом ещё можно получить, если раньше им не пользовались.
Какой способ получения выбрать?
Коротко: декларация 3-НДФЛ через личный кабинет — после окончания года, деньгами сразу за весь год. Через работодателя — в текущем году, с зарплатой, но подтверждение нужно обновлять каждый год. Упрощённый порядок — без декларации и документов, если ипотека или оплата прошли через банк-участник обмена с ФНС.
| Декларация 3-НДФЛ | Через работодателя | Упрощённый порядок | |
|---|---|---|---|
| Когда | после окончания года, за три последних года | в текущем году, с месяца подтверждения | после окончания года |
| Что сделать | заполнить и подать 3-НДФЛ с документами | подать в налоговую заявление о подтверждении права | подписать готовое заявление в личном кабинете |
| Сроки | проверка до 3 месяцев, потом возврат | налоговая подтверждает право до 30 дней | проверка 30 дней, в сложных случаях до 3 месяцев |
| Условие | нет | нужен работодатель, который удерживает НДФЛ | покупка или ипотека через банк-участник |
Декларация. Для вычета её можно подать в любой день года. Срок 30 апреля касается только тех, кто декларирует доход, например от продажи или аренды. Налоговая проверяет декларацию до трёх месяцев — это называется камеральной проверкой (пункт 2 статьи 88 НК), но если ошибок нет, деньги могут прийти раньше.
Работодатель. Налоговая за 30 дней подтверждает право и отправляет уведомление работодателю (пункт 8 статьи 220). Работодатель перестаёт удерживать НДФЛ и возвращает налог, удержанный с начала года. Остаток, который не успели использовать за год, вы доберёте декларацией.
Упрощённый порядок (статья 221.1 НК). Налоговая сама получает данные от банка и кладёт в личный кабинет готовое заявление: не позднее 20 марта, если банк прислал сведения до 25 февраля, или в течение 20 рабочих дней, если позже. Для имущественного вычета, по данным ФНС на 09.09.2026, сведения в налоговую сами передают банки Сбербанк, ВТБ, «Ак Барс», «Центр-инвест» и «Новикомбанк»; актуальный перечень — на странице ФНС об упрощённом порядке. Если вашего банка нет в списке, остаются декларация или работодатель.
Как подать декларацию 3-НДФЛ через личный кабинет
Коротко: войдите в личный кабинет налогоплательщика на nalog.gov.ru, заполните 3-НДФЛ — декларацию о доходах физического лица, приложите сканы документов и в конце укажите счёт для возврата: так в декларации подаётся заявление на возврат. Перед подачей проверьте, нет ли долгов по налогам: возврат сначала погасит их.
- Проверьте долги. С 2023 года все налоги проходят через единый налоговый счёт (ЕНС) — общий кошелёк для ваших налогов, с которого налоговая сама списывает долги. Если есть долг по налогу на имущество, транспортному налогу или пени за просрочку, возврат сначала уйдёт на них (статья 79 НК).
- Откройте декларацию. В личном кабинете: вкладка «Доходы» → «Декларации» → кнопка «Подать декларацию». Выберите год, за который возвращаете налог. Сведения о зарплате от работодателя подтянутся сами.
- Заполните вычет. Укажите объект, дату регистрации, стоимость, сумму процентов за год. Если вычет заявляли раньше, внесите суммы, полученные в прошлые годы, — налоговая сверит остаток.
- Приложите сканы документов: договор, выписку из ЕГРН или передаточный акт, платёжки, для ипотеки — кредитный договор и справку банка о процентах.
- Укажите счёт для возврата. По статье 79 НК заявление на возврат подают в составе декларации. Если его пропустить, деньги останутся на ЕНС и уйдут в счёт будущих налогов.
- Подпишите и отправьте — электронной подписью, которую выпускает сам личный кабинет.
Уточнённая декларация полностью заменяет прежнюю. Если потом нужно добавить ещё один вычет за тот же год, например за лечение, в уточнённой декларации указывают оба вычета — иначе имущественный пропадёт. Тот же механизм подачи разобран в статье «Как получить вычет за лечение».
Какие документы нужны?
Коротко: договор, документ о праве собственности или передаточный акт, платёжные документы. Для ипотеки — ещё кредитный договор и справка банка об уплаченных процентах. Для совместной собственности — заявление о распределении расходов. В упрощённом порядке документы не нужны.
| Ситуация | Документы |
|---|---|
| Готовая квартира | договор купли-продажи, выписка из ЕГРН, документы об оплате: банковские выписки, платёжные поручения или расписка продавца |
| Новостройка | договор долевого участия, передаточный акт, выписка из ЕГРН (подать документы можно после регистрации собственности), документы об оплате |
| Ипотека | кредитный договор, справка банка об уплаченных за год процентах |
| Отделка | договор, где сказано, что жильё продано без отделки; чеки и акты на материалы и работы |
| Квартира в браке | заявление супругов о распределении расходов |
| Жильё оформлено на ребёнка | свидетельство о рождении |
Расходы на отделку входят в вычет, только если договор предусматривает покупку жилья без отделки (подпункт 5 пункта 3 статьи 220). Перепланировку, сантехнику и оформление сделки ФНС к вычету не принимает.
Что изменилось в 2025-2026 годах?
Коротко: лимиты 2 млн ₽ и 3 млн ₽ не менялись с 2014 года. С 2025 года из-за прогрессивной шкалы НДФЛ людям с доходом выше 2,4 млн ₽ в год возвращают больше 13 %. Способы получения вычета и сроки упрощённого порядка прежние.
- Лимиты. В статье 220 НК в редакции от 04.08.2026 остаются 2 000 000 ₽ на покупку и 3 000 000 ₽ на проценты.
- Прогрессивная шкала. С 2025 года ставки НДФЛ — от 13 % до 22 %. Вычет за доходы 2025 года и позже возвращают по той ставке, по которой платили налог: при 15 % — до 300 000 ₽ за покупку и 450 000 ₽ за проценты, при 22 % — до 440 000 ₽ и 660 000 ₽.
Что сделать сейчас
Коротко: проверьте личный кабинет налогоплательщика — возможно, готовое заявление уже ждёт подписи. Если его нет, соберите документы и подайте 3-НДФЛ за каждый из трёх последних лет, когда вы платили налог.
- Зайдите в личный кабинет на nalog.gov.ru и посмотрите, нет ли там готового заявления на вычет. Если банк передаёт данные сам, остаётся его подписать.
- Если заявления нет, соберите договор, выписку из ЕГРН или передаточный акт, платёжки и справку банка о процентах.
- Проверьте, нет ли долгов на едином налоговом счёте, и подайте 3-НДФЛ за каждый из трёх последних лет, в которых вы платили НДФЛ, указав счёт для возврата.
Новости рубрики
- Минэкономразвития предложило расширить налоговую льготу по НИОКР
- Путин ограничил вывоз наличных рублей в страны ЕАЭС и СНГ
- ФНС ужесточила условия налоговой реконструкции для бизнеса
- IRS усилит контроль за инвестиционными стратегиями снижения налогов
- Премьер Украины предупредил о критической ситуации с бюджетом на фоне повышения НДС
Источники
- Налоговый кодекс РФ, часть вторая: статьи 210, 220, 221.1, 224 — КонсультантПлюс
- Налоговый кодекс РФ, часть первая: статьи 79, 88 и 105.1 — КонсультантПлюс
- ФНС, имущественный вычет при покупке жилья — nalog.gov.ru
- ФНС, упрощённый порядок получения вычетов — nalog.gov.ru
- Управление ФНС по Москве, вычеты при прогрессивной шкале НДФЛ (презентация 10.04.2025) — nalog.gov.ru
- Портал Минфина «Мои финансы», налоговые вычеты в 2025 году — моифинансы.рф
Ещё о налогах и вычетах — в рубрике «Налоги и выплаты».
Если лимиты вычета изменят, мы напишем об этом в Телеграм-канале «Финхроника», а эта статья обновится.